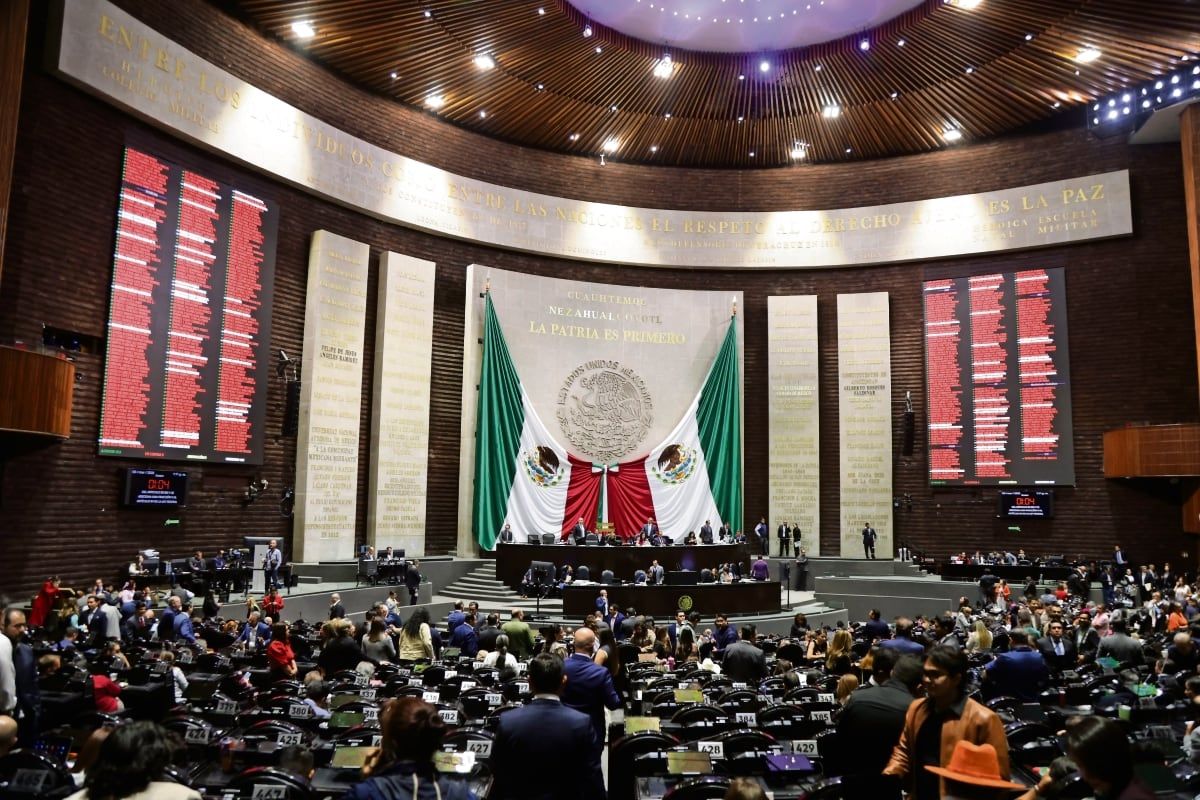

Iraís Reyes, diputada federal, y Luis Donaldo Colosio, senador de Movimiento Ciudadano, presentaron por separado iniciativas en la Cámara de Diputados y el Senado para hacer deducibles las colegiaturas universitarias y actualizar los topes fiscales aplicables a otros niveles educativos.
La propuesta plantea reformar la Ley del Impuesto sobre la Renta para incorporar los estudios de técnico superior universitario y licenciatura, niveles que actualmente no cuentan con este beneficio fiscal. El límite sugerido sería de 1.5 veces el valor anual de la Unidad de Medida y Actualización (UMA), equivalente a 64 mil 192 pesos por estudiante en valores de 2026.
Los legisladores también buscan actualizar los topes de deducción para los niveles que ya contempla el esquema vigente, cuyos montos permanecen sin cambios desde 2011. La iniciativa propone expresar las cantidades en UMAs para que se actualicen automáticamente cada año.
Cambios propuestos a los límites de deducción
- Preparatoria: el tope actual de 24 mil 500 pesos aumentaría a 47 mil 74 pesos.
- Técnico superior universitario y licenciatura: se incorporaría una deducción con un límite de 64 mil 192 pesos por estudiante.
- Los montos de los niveles contemplados se expresarían en UMAs para actualizarse cada año.
Iraís Reyes señaló que más de 2 millones de jóvenes cursan estudios superiores en instituciones privadas. De acuerdo con el planteamiento, una parte de ellos recurre a ese sistema debido a la insuficiencia de espacios en las instituciones públicas.
Como ejemplo, la propuesta refiere que la Universidad Nacional Autónoma de México recibió 143 mil 427 solicitudes de ingreso en 2024 y aceptó a 14 mil 151 aspirantes. Con esas cifras, alrededor de nueve de cada diez solicitantes no obtuvieron un lugar.
Colosio sostuvo que los topes actuales han perdido poder adquisitivo debido a la inflación acumulada desde 2011. Por ello, planteó sustituir las cantidades fijas por montos expresados en UMAs, con el objetivo de que el beneficio fiscal se ajuste anualmente.
La deducción de colegiaturas se originó en un decreto presidencial publicado en 2011. De aprobarse la reforma, el beneficio quedaría establecido directamente en el artículo 151 de la Ley del Impuesto sobre la Renta, por lo que cualquier modificación posterior tendría que pasar por el Congreso.
Las iniciativas aún tendrían que ser analizadas y, en su caso, aprobadas por el Poder Legislativo antes de convertirse en una disposición aplicable para las familias contribuyentes.